- 07.10.2026, 08:30:38
- /
- OTS0020
Creditreform PRIVATINSOLVENZSTATISTIK 1. bis 3. Quartal 2026: 42 Insolvenzverfahren pro Werktag
Privatinsolvenzen steigen im 1. bis 3. Quartal 2026 um 12,2% Creditreform: Viele Schuldner nutzten noch die schnelle Entschuldungsmöglichkeit
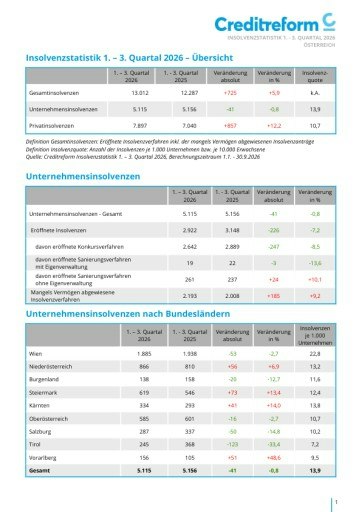
Die Zahl der Privatinsolvenzen in Österreich ist in den ersten neun Monaten des Jahres 2026 deutlich gestiegen. Insgesamt wurden 7.897 Privatinsolvenzen registriert. Das sind um 857 Fälle bzw. 12,2% mehr als im Vergleichszeitraum des Vorjahres. Besonders stark stieg die Zahl der eröffneten Schuldenregulierungsverfahren: Sie erhöhte sich um 13,3% auf 7.326 Verfahren.
„Der deutliche Anstieg der Privatinsolvenzen läßt sich nicht nur auf die finanzielle Belastung vieler Haushalte zurückführen. Die wirtschaftliche Erholung kommt zwar bei den Menschen offenbar nur langsam an. Gerade Haushalte mit wenig finanziellen Reserven reagieren besonders empfindlich auf höhere Preise, steigende laufende Ausgaben und Einkommensunsicherheit. Der massive Zuwachs erklärt sich aber vor allem durch das Ende des dreijährigen Tilgungsplans Mitte Juli“, erklärt Mag. Gerhard M. Weinhofer, Geschäftsführer des Österreichischen Verbandes Creditreform.
12,2% mehr Privatinsolvenzen – aufgrund des Auslaufens des Tilgungsplans
Während die Unternehmensinsolvenzen im bisherigen Jahresverlauf leicht zurückgingen, zeigt sich bei den Privatinsolvenzen – kurzfristig - ein gegenläufiges Bild. Insgesamt stieg die Zahl von 7.040 auf 7.897 Fälle. Die Insolvenzquote beträgt österreichweit 10,7 Privatinsolvenzen je 10.000 Erwachsene.
Der starke Zuwachs ist aber überwiegend auf das Auslaufen einer besonderen, zeitlich befristeten Bestimmung in der Insolvenzordnung zurückzuführen. Seit Mitte Juli gib es die Entschuldungsmöglichkeit mit einer lediglich dreijährigen Rückzahlungsphase nicht mehr. Das haben viele Schuldner zum Anlass genommen, noch schnell einen Insolvenzantrag einzubringen. So gab es im Juni 48% und im Juli 69% mehr Insolvenzen, zusammen 873 mehr Anträge als in den Vorjahresmonaten. Im September sind die Insolvenzanträge hingegen um 24% wieder zurückgegangen.
Tirol mit stärkstem Anstieg – Wien mit weiterhin höchster Insolvenzquote
Besonders stark stiegen die Privatinsolvenzen in Tirol mit plus 30,2%, gefolgt von der Steiermark (+21,8%), dem Burgenland (+20,4%) und Oberösterreich (+18,8%). Ebenfalls deutlich erhöhten sich die Zahlen in Niederösterreich und Salzburg mit jeweils +13,4% sowie in Vorarlberg (+10,2%).
In absoluten Zahlen verzeichnete Wien mit 2.584 Fällen die meisten Privatinsolvenzen. Dahinter folgen Oberösterreich mit 1.250 und Niederösterreich mit 1.204 Fällen.
Bei der Insolvenzquote liegt Wien mit 16,2 Privatinsolvenzen je 10.000 Erwachsene ebenfalls an der Spitze. Es folgen Vorarlberg mit 12,0 sowie Kärnten mit 10,5 und Tirol mit 10,4.
Früherkennung ist auch beim privaten Schuldenmanagement entscheidend
Aus Sicht des Gläubigerschutzes ist die Entwicklung auch deshalb relevant, weil Zahlungsschwierigkeiten häufig nicht plötzlich entstehen, sondern sich über einen längeren Zeitraum aufbauen.
„Sowohl für Unternehmen als auch für private Haushalte gilt: Je früher finanzielle Schwierigkeiten erkannt werden, desto größer ist der Handlungsspielraum. Das gilt auch auf Gläubigerseite. Professionelles Forderungsmanagement sollte nicht darauf abzielen, Probleme möglichst spät und möglichst hart zu verfolgen, sondern frühzeitig auf Zahlungsschwierigkeiten zu reagieren und tragfähige Lösungen zu ermöglichen“
, betont Weinhofer.
Ein modernes Forderungsmanagement müsse daher zwischen kurzfristigen Zahlungsproblemen und struktureller Überschuldung unterscheiden. Gerade bei Konsumenten könne eine frühzeitige Kontaktaufnahme dazu beitragen, Eskalationen und zusätzliche Kosten zu vermeiden.
Forderungsmanagement ist Teil der Liquiditätssicherung
Für Unternehmen gewinnt dieser Aspekt angesichts der weiterhin verhaltenen Konjunktur zusätzlich an Bedeutung. Wenn private Haushalte ihre Rechnungen verspätet oder gar nicht bezahlen können, wirkt sich dies unmittelbar auf die Liquidität der Unternehmen aus.
„Jede offene Forderung ist gebundene Liquidität. Gerade in wirtschaftlich angespannten Zeiten können Unternehmen es sich immer weniger leisten, ihre Außenstände erst dann zu bearbeiten, wenn Zahlungsprobleme bereits eskaliert sind. Bonitätsinformationen, laufendes Monitoring, klare Zahlungsziele und ein konsequentes, aber kundenorientiertes Forderungsmanagement sind deshalb wesentliche Instrumente zur Sicherung der Unternehmensliquidität“
, erklärt Weinhofer.
Gläubigerschutz und Schuldnerschutz sind kein Widerspruch
Creditreform sieht dabei keinen Widerspruch zwischen effektivem Gläubigerschutz und einem verantwortungsvollen Umgang mit überschuldeten Personen.
„Gläubigerschutz bedeutet nicht, Menschen in finanziellen Schwierigkeiten jede Perspektive zu nehmen. Ein funktionierendes Insolvenz- und Forderungsmanagement muss vielmehr dafür sorgen, dass berechtigte Forderungen konsequent verfolgt werden, gleichzeitig aber dort Lösungen ermöglicht werden, wo eine Rückzahlung realistisch ist. Das ist im Interesse der Gläubiger und der Schuldner“
, so Weinhofer.
Der deutliche Anstieg der Privatinsolvenzen zeige, wie wichtig es sei, finanzielle Probleme frühzeitig zu erkennen und professionell zu bearbeiten.
„Die aktuellen Zahlen sind ein Warnsignal. Die Privatinsolvenzen steigen deutlich stärker als die Unternehmensinsolvenzen. Wir müssen daher genau beobachten, wie sich Kaufkraft, Inflation, Beschäftigung und Einkommen in den kommenden Monaten entwickeln. Die erwartete wirtschaftliche Erholung ist positiv – sie muss aber auch bei den Haushalten ankommen“
, so Weinhofer abschließend.
Rückfragen & Kontakt
Österreichischer Verband Creditreform
Mag. Gerhard M. Weinhofer
Telefon: +43-1-2186220-551
E-Mail: [email protected]
Website: https://www.creditreform.at
OTS-ORIGINALTEXT PRESSEAUSSENDUNG UNTER AUSSCHLIESSLICHER INHALTLICHER VERANTWORTUNG DES AUSSENDERS - WWW.OTS.AT | CDR