- 07.10.2026, 12:03:32
- /
- OTS0116

Brick Towers - Das Sparen wird programmierbar
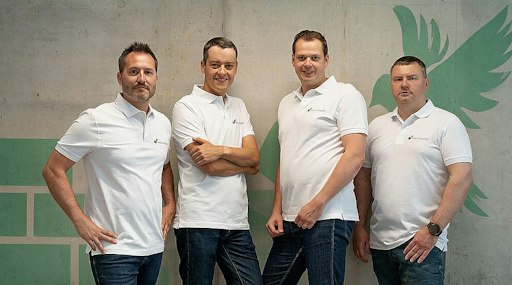
Bitcoin, Stablecoins und Blockchain. Die Zutaten klingen nach Krypto-Spekulation, doch die Idee dahinter ist eine andere. Das Schweizer Fintech Brick Towers will mit seiner App urble das langfristige Sparen neu organisieren. Vier Finanz- und Technologieexperten bauen dafür eine Sparplattform, bei der die Kontrolle über das Vermögen beim Sparer bleibt. Die ersten Zahlen sind ermutigend. Das eigentliche Ziel ist größer: Infrastruktur für Banken und Versicherer.
Sparprodukte sind auf lange Zeit angelegt. 45 Jahre und länger können zwischen Abschluss und Auszahlung liegen. Was sich in dieser Zeit oft verändert, ist die technische Grundlage. Was unverändert bleiben muss, ist das Versprechen an den Kunden.
Diese Erfahrung haben Christian Dick und Ralph Hofacker im Laufe ihres Berufslebens in der Finanzindustrie gemacht. Sie wurde zum Ausgangspunkt für eine unternehmerische Idee. Gemeinsam mit Sergey Kisel und Imants Firsts gründeten sie die Brick Towers AG, ein Fintech, das langfristiges Sparen auf eine neue technologische Grundlage stellen will. Die Blockchain soll dabei im Hintergrund bleiben und im Kern das leisten, was Banken seit Jahrzehnten organisieren - nur digitaler, transparenter und mit mehr Kontrolle für den Sparer.
Der Bausparvertrag war der Smart Contract der Wirtschaftswundergeneration
Die Werbespots von urble zeigen deshalb keine Kurscharts und keine hektischen Trades. Stattdessen geht es um Kinder, Hochzeiten, ein Eigenheim oder die eigene Zukunft. In einem Spot ruft sogar das zukünftige Ich an, um sich dafür zu bedanken, dass heute mit dem Sparen begonnen wurde.
Zunächst wirkt das erstaunlich analog für ein Unternehmen, dessen Technologie auf Blockchain basiert. Doch genau darin liegt die Idee hinter dem Konzept.
Bei urble definiert der Nutzer zunächst ein persönliches Sparziel - etwa den Kauf eines Eigenheims, eine Weltreise, die Ausbildung der Kinder oder den früheren Ruhestand. Ein Assistent entwickelt daraus einen passenden Sparplan; anschließend läuft der Sparprozess weitgehend automatisch.
"Der Bausparvertrag war der Smart Contract der Wirtschaftswundergeneration", sagt Ralph Hofacker. "Klare Regeln, klares Ziel, lange Laufzeit. Nur hing er an einer Bank und an einem Aktenordner. Wir bauen dasselbe Prinzip für die neue Generation, und diesmal führt der Vertrag sich selbst aus."
"Während viele Anbieter über Kurse, Trading und neue Token sprechen, stellt Brick Towers das Verhalten des Sparers in den Mittelpunkt."
Das ist ein bewusster Bruch mit dem klassischen Krypto-Narrativ. Während viele Anbieter über Kurse, Trading und neue Token sprechen, stellt Brick Towers das Verhalten des Sparers in den Mittelpunkt.
Die aktuelle Version von urble ist seit wenigen Monaten verfügbar. Mehrere hundert Menschen haben die App heruntergeladen, das Sparvolumen liegt bereits nach wenigen Wochen im sechsstelligen Frankenbereich.
Besonders interessant ist für die Gründer, wofür die Nutzer sparen: Mehr als die Hälfte der Sparpläne ist für eine andere Person angelegt. Familie und Freunde zahlen per Einladung direkt auf ein gemeinsames Ziel ein und verfolgen live, wie es näher rückt.
"Wenn es eine weltweite Abwicklungsebene gibt - die Blockchain -, zu der alle Zugang haben, dann haben alle dieselbe Bank", sagt Christian Dick. "Die Frage ist nur noch, durch welche Türe man hineingeht."
Was nach einem einfachen Sparplan aussieht, wird damit zu einem Finanzprodukt, das Regeln kennt und automatisch ausführt. Genau an diesem Punkt beginnt die eigentliche Idee von Brick Towers.
Das Sparschwein bekommt Regeln
Ein Sparplan wirkt für den Kunden meist simpel. Hinter den Kulissen ist er es keineswegs. Banken, Broker, Verwahrer und Zahlungsdienstleister greifen ineinander, damit aus regelmäßigen Einzahlungen über Jahre Vermögen wird. Brick Towers will diese bislang fragmentierte Architektur neu ordnen und möglichst viel davon in Software abbilden.
Eigentum wird digital abgebildet, Transaktionen lassen sich programmieren und bestimmte Abläufe können automatisch über Smart Contracts ausgeführt werden. Hofacker und Dick sprechen deshalb von "programmierbarem Sparen". Die Regeln eines Sparplans sollen nicht nur in Vertragsunterlagen stehen, sondern technisch ausführbar sein: Wer zahlt ein? Für wen? Bis wann? In welche Anlage? Unter welchen Bedingungen?
Ein Sparziel für ein Kind könnte beispielsweise auf einen bestimmten Zeitpunkt ausgerichtet werden. Familie und Freunde können gemeinsam einzahlen. Andere Sparpläne können an ein Datum, einen Zielbetrag oder eine bestimmte Anlage gekoppelt werden.
Für Christian Dick liegt der Nutzen deshalb nicht allein in der Technologie. Als Vermögensverwalter hat er erlebt, dass Anleger häufig weniger an fehlenden Anlageprodukten als an ihrem eigenen Verhalten scheiterten. Ein Sparplan mit festen Regeln kann helfen, langfristig konsequent zu bleiben.
Hofacker formuliert es aus mathematischer Perspektive: Die wichtigste Variable beim langfristigen Vermögensaufbau sei nicht allein der Zins, sondern die Zeit. "Zeit kann man nicht kaufen, aber man kann sie programmieren."
Ein Team aus dem Maschinenraum der Finanzindustrie
Dass die Gründer so denken, ist kein Zufall. Das Team kommt nicht aus einer klassischen Krypto-Start-up-Welt, sondern aus dem Schweizer Finanzsektor.
Alle vier kommen von Leonteq. Dort arbeiteten sie gemeinsam an einer Plattform für Spar- und Vorsorgelösungen mit mehr als 60.000 Policen und über einer Milliarde Franken verwaltetem Vermögen. Dick kam über die Credit Suisse und einen Hedgefonds zu Leonteq und forschte an der Universität St. Gallen zur Tokenisierung. Hofacker beriet sieben Jahre lang bei d-fine Banken und Versicherer.
Bei Leonteq verantworteten Dick und Hofacker als Executive Directors zusammen die Entwicklung langfristiger Spar- und Vorsorgelösungen. CTO Sergey Kisel leitete bei Leonteq das IT-Team des Geschäftsbereichs und entwickelt Blockchain-Infrastruktur beim US-Unternehmen Digital Asset. Lead Architect und CISO Imants Firsts bringt mehr als zwei Jahrzehnte Erfahrung in der Architektur und Absicherung komplexer Softwaresysteme mit, unter anderem bei Swiss Re und Noumena Digital.
Die vier kennen damit eine Welt, in der Finanzprodukte nicht für den nächsten Monat, sondern für Jahrzehnte gebaut werden müssen.
Diese Erfahrung wollen sie nun auf eine neue technologische Infrastruktur übertragen. Für Hofacker muss ein Finanzprodukt "langfristig, stabil, sicher und nachhaltig" gedacht sein. Diesen Anspruch wollen die Gründer möglichst konsequent selbst umsetzen: Sie entwickeln nicht nur das Finanzprodukt, sondern auch die Software und die technische Infrastruktur dahinter. Dick nennt das Wertschöpfung "von A bis Z".
Auch technologisch hat das Unternehmen bereits vor dem Start von urble Erfahrungen gesammelt. Brick Towers arbeitete unter anderem an Staking-Infrastruktur, kooperierte beim Aufbau eines Staking-Dienstes mit Google und gewann mehrere Hackathons im Ökosystem der Midnight Foundation.
2024 bestand Brick Towers zudem für einen Teil des Staking-Geschäfts ein SOC-2-Audit Typ II - eine unabhängige Prüfung, die nicht nur die Sicherheits- und Kontrollsysteme eines Unternehmens bewertet, sondern auch deren zuverlässige Umsetzung über einen längeren Zeitraum.
Entsprechend vielfältig sind auch die Erlösquellen von Brick Towers. Das Unternehmen erzielt Einnahmen aus Gebühren für den Zugang zu digitalen Vermögenswerten, beteiligt sich an den daraus erzielten Erträgen und bietet zudem Staking- und Beratungsleistungen an.
Den entscheidenden Wachstumstreiber sieht Hofacker jedoch in der Skalierbarkeit des Geschäftsmodells: "Eine klassische Bank skaliert mit Personal, wir skalieren mit Code."
Wer den Schlüssel hat, hat die Kontrolle
Das ist nicht nur eine Aussage über die Kostenstruktur. Es beschreibt auch, wie Brick Towers das Verhältnis zwischen Plattform und Nutzer neu ordnen will.
Bei einem klassischen Bankkonto liegt das Geld beim Institut, im Wertpapierdepot verwahrt ein Finanzdienstleister die Anlagen. Bei urble liegen die digitalen Vermögenswerte dagegen in einer vom Nutzer kontrollierten Wallet. Brick Towers kann nicht eigenmächtig darüber verfügen.
Für die Gründer ist diese Unabhängigkeit kein Selbstzweck. "Die entscheidende Frage ist nicht, wer einen Schlüssel technisch verwahrt", sagt Dick. "Entscheidend ist, wer über das Vermögen verfügen kann." Selbst wenn urble eines Tages nicht mehr existieren sollte, kann der Sparer über kompatible Wallet-Anwendungen weiterhin auf seine Vermögenswerte zugreifen.
Gleichzeitig soll die technische Verantwortung für den Nutzer künftig geringer werden. Wiederherstellungsoptionen, Mehrfachsignaturen und weitere Sicherheitsmechanismen sollen das Risiko reduzieren, dass der Verlust eines einzelnen Schlüssels zugleich den Zugang zum Vermögen bedeutet. Unter den entsprechenden regulatorischen Voraussetzungen will Brick Towers zudem weitere Verwahrmodelle entwickeln.
Damit zielt Brick Towers nicht auf maximale Eigenverwahrung, sondern auf eine klare Trennung. Der Kunde soll die Verfügungsmacht über sein Vermögen behalten, während Sicherheit, Recovery und Schlüsselverwaltung möglichst unauffällig im Hintergrund funktionieren. Für alternative Verwahrmodelle bereitet das Unternehmen zudem den Anschluss an eine Schweizer Selbstregulierungsorganisation vor.
Mit der größeren Finanzierungsrunde im Rücken richtet Brick Towers den Blick auf den nächsten Schritt, die regulatorische Erschließung des europäischen Marktes und die Beantragung einer MiCA-Lizenz.
Modernes Gold und digitaler Franken
Das aktuelle Angebot von urble konzentriert sich auf zwei Anlagebausteine: Bitcoin und den Schweizer Franken-Stablecoin ZCHF. Die Auswahl ist bewusst begrenzt. Beide stehen für unterschiedliche Seiten der Idee von Brick Towers: Bitcoin als langfristiger Vermögenswert, ZCHF als digitale Variante einer stabilitätsorientierten Sparanlage.
Bitcoin bezeichnet Hofacker als "modernes Gold". Bei urble geht es dabei weniger um kurzfristigen Handel als um regelmäßiges Ansparen über einen längeren Zeitraum. Die Kryptowährung wird damit in eine klassische Sparlogik eingebettet: einzahlen, halten und über die Zeit Vermögen aufbauen.
Der zweite Baustein ist ZCHF, ein Stablecoin des Frankencoin-Protokolls, der den Schweizer Franken abbildet. Für das Franken-Sparen weist urble derzeit variable jährliche Renditen von 2,80 Prozent bei einem Jahr, 3,15 Prozent bei drei Jahren und 3,33 Prozent bei vier Jahren oder länger aus. Garantiert sind diese Erträge nicht. Sie entstehen nicht als klassischer Bankzins, sondern innerhalb des Protokolls über dezentrale Finanzanwendungen.
Damit unterscheidet sich das Modell zugleich deutlich vom klassischen Sparkonto. Die digitale Infrastruktur eröffnet neue Möglichkeiten für Rendite, Übertragbarkeit und Programmierbarkeit - bringt aber auch andere Risiken mit sich. Bitcoin unterliegt starken Kursschwankungen, die Erträge auf ZCHF sind variabel und nicht garantiert. Eine klassische Einlagensicherung wie bei einem Bankkonto gibt es nicht.
Für Brick Towers ist der digitale Franken allerdings mehr als nur ein Bestandteil des heutigen Produkts. ZCHF lässt sich direkt in einer digitalen Wallet halten und über die Blockchain übertragen. Damit kann ein digitaler Franken grundsätzlich auch für Nutzer außerhalb der Schweiz interessant sein, die Vermögen in Schweizer Franken halten möchten, ohne dafür zwingend ein Schweizer Bankkonto zu benötigen. Welche Möglichkeiten bestehen, hängt dabei vom jeweiligen Land und den regulatorischen Vorgaben der beteiligten Anbieter ab.
Für Christian Dick steckt darin eine größere Entwicklung. "Der Franken war immer der sichere Hafen der Welt. Jetzt bekommt er einen Internetanschluss." Der digitale Franken verbindet aus seiner Sicht die etablierte Währung mit einer Infrastruktur, die rund um die Uhr und über Ländergrenzen hinweg funktioniert.
Dass der digitale Franken inzwischen auch die klassische Finanzbranche beschäftigt, zeigt, dass Brick Towers mit seiner Idee nicht allein ist. Schweizer Banken testen Stablecoin-Konzepte in entsprechenden Projekten.
Die neue Finanzinfrastruktur entsteht
So rückt die Tokenisierung zunehmend aus der Nische in die etablierte Finanzwelt. Internationale Börsen, Banken und Finanzinfrastrukturanbieter arbeiten daran, Wertpapiere und andere Vermögenswerte auf eine digitale Infrastruktur zu übertragen.
Für Brick Towers ist diese Entwicklung ein wichtiges Signal. Die Gründer gehen davon aus, dass künftig unterschiedliche Anlageklassen stärker über eine gemeinsame digitale Infrastruktur zugänglich werden könnten.
"Heute braucht man für Aktien ein Depot, für Gold ein Schließfach und für Bitcoin eine Börse", sagt Dick. "In ein paar Jahren ist das alles eine einzige Wallet. Die eigentliche Frage ist, wem sie gehört: der Bank oder dem Sparer."
Auch etablierte Anbieter nähern sich dem Thema. Sparkassen etwa erweitern ihr Angebot um den Kryptohandel. Für Hofacker zeigt das vor allem, dass digitale Vermögenswerte zunehmend Teil der klassischen Finanzwelt werden. "Wenn selbst die Sparkasse Bitcoin in ihre App holt, ist die Frage nicht mehr ob, sondern wie", sagt er.
Brick Towers geht noch einen Schritt weiter. Digitale Vermögenswerte sollen nicht nur handelbar sein, sondern Teil langfristiger Spar- und Anlagekonzepte werden. Die Technologie hinter urble könnte dafür perspektivisch auch anderen Finanzinstituten als Infrastruktur dienen.
Der nächste Wachstumsschritt
Für Brick Towers entscheidet sich die nächste Phase weniger an einzelnen neuen Funktionen als an der Frage, wie weit sich das Modell skalieren lässt. urble soll schrittweise weitere Anlageklassen integrieren und sich von einer Plattform für einzelne Sparpläne zu einer Infrastruktur für programmierbaren Vermögensaufbau entwickeln.
Geplant sind unter anderem tokenisierte ETFs, etwa auf den MSCI World oder den S&P 500, sowie Sparpläne auf Gold und Silber. Hofacker nennt dafür einen Zeithorizont von sechs bis 18 Monaten.
Das größere Potenzial sieht das Unternehmen jedoch außerhalb der eigenen App. Mittelfristig soll die Technologie hinter urble als White-Label-Lösung Banken und Versicherern zur Verfügung stehen. Sie könnten damit eigene Spar- und Anlageprodukte entwickeln, während Brick Towers die technische Infrastruktur bereitstellt.
Dick denkt bereits einen Schritt weiter, an Portfolios, die verschiedene Anlageklassen verbinden und sich innerhalb definierter Regeln automatisch steuern lassen. KI-Agenten könnten künftig beispielsweise vorgegebene Quoten für Aktien, Anleihen oder Gold überwachen und innerhalb festgelegter Risiko- und Anlagegrenzen ein Rebalancing auslösen.
"Nicht nur die Ausführung wird automatisiert, sondern auch die Einhaltung von Anlagerichtlinien", sagt Dick. Noch ist das ein Zukunftsszenario. Die technischen Bausteine dafür entstehen jedoch bereits heute: digitale Vermögenswerte, programmierbare Regeln und klar definierte Berechtigungen.
Das ist die Vision, mit der Brick Towers aus einer Blockchain-Anwendung ein vollwertiges, programmierbares Spar- und Anlageprodukt für den langfristigen Vermögensaufbau machen will.
Rückfragen & Kontakt
Brick Towers AG
Ralph Hofacker
Baarerstrasse 12
6300 Zug
+41 79 248 7554
[email protected]
https://bricktowers.io/
OTS-ORIGINALTEXT PRESSEAUSSENDUNG UNTER AUSSCHLIESSLICHER INHALTLICHER VERANTWORTUNG DES AUSSENDERS - WWW.OTS.AT | EUN


